
Entreprise et établissement
Ça ne signifie pas la même chose
« Mon entreprise » et « mon établissement » : dans la vie de tous les jours, on emploie les deux mots pour dire la même chose. Pour l’Administration (DGFIP, INPI, etc.), ce sont deux réalités différentes. Et à l’approche de l’avis de CFE, ou pour une démarche INPI, cette nuance peut vous éviter de payer deux fois ou ne rien comprendre à la démarche et aux questions posées.
L'entreprise, c'est vous : le SIREN
Quand vous devenez micro-entrepreneur, vous ne créez pas une société à côté de vous. L’entreprise, c’est vous, en tant qu’entrepreneur individuel.
Cette entreprise reçoit un numéro unique : le SIREN, à 9 chiffres. Il vous suit toute votre vie professionnelle. Vous en avez un seul, même si vous exercez plusieurs activités ou dans plusieurs lieux. Vous pouvez en avoir plusieurs si vous exercez dans plusieurs lieux déclarés.
L'établissement, c'est le lieu où vous exercez
Une entreprise exerce forcément quelque part : chez vous, dans un local, dans un cabinet. Ce lieu d’exploitation, c’est l’établissement. Toute entreprise en a au moins un, automatiquement, dès sa création.
Chaque établissement a son propre numéro : le SIRET, à 14 chiffres. Il reprend votre SIREN et y ajoute 5 chiffres qui désignent le lieu. Si vous déménagez, votre SIREN reste le même, mais vous recevez un nouveau SIRET.
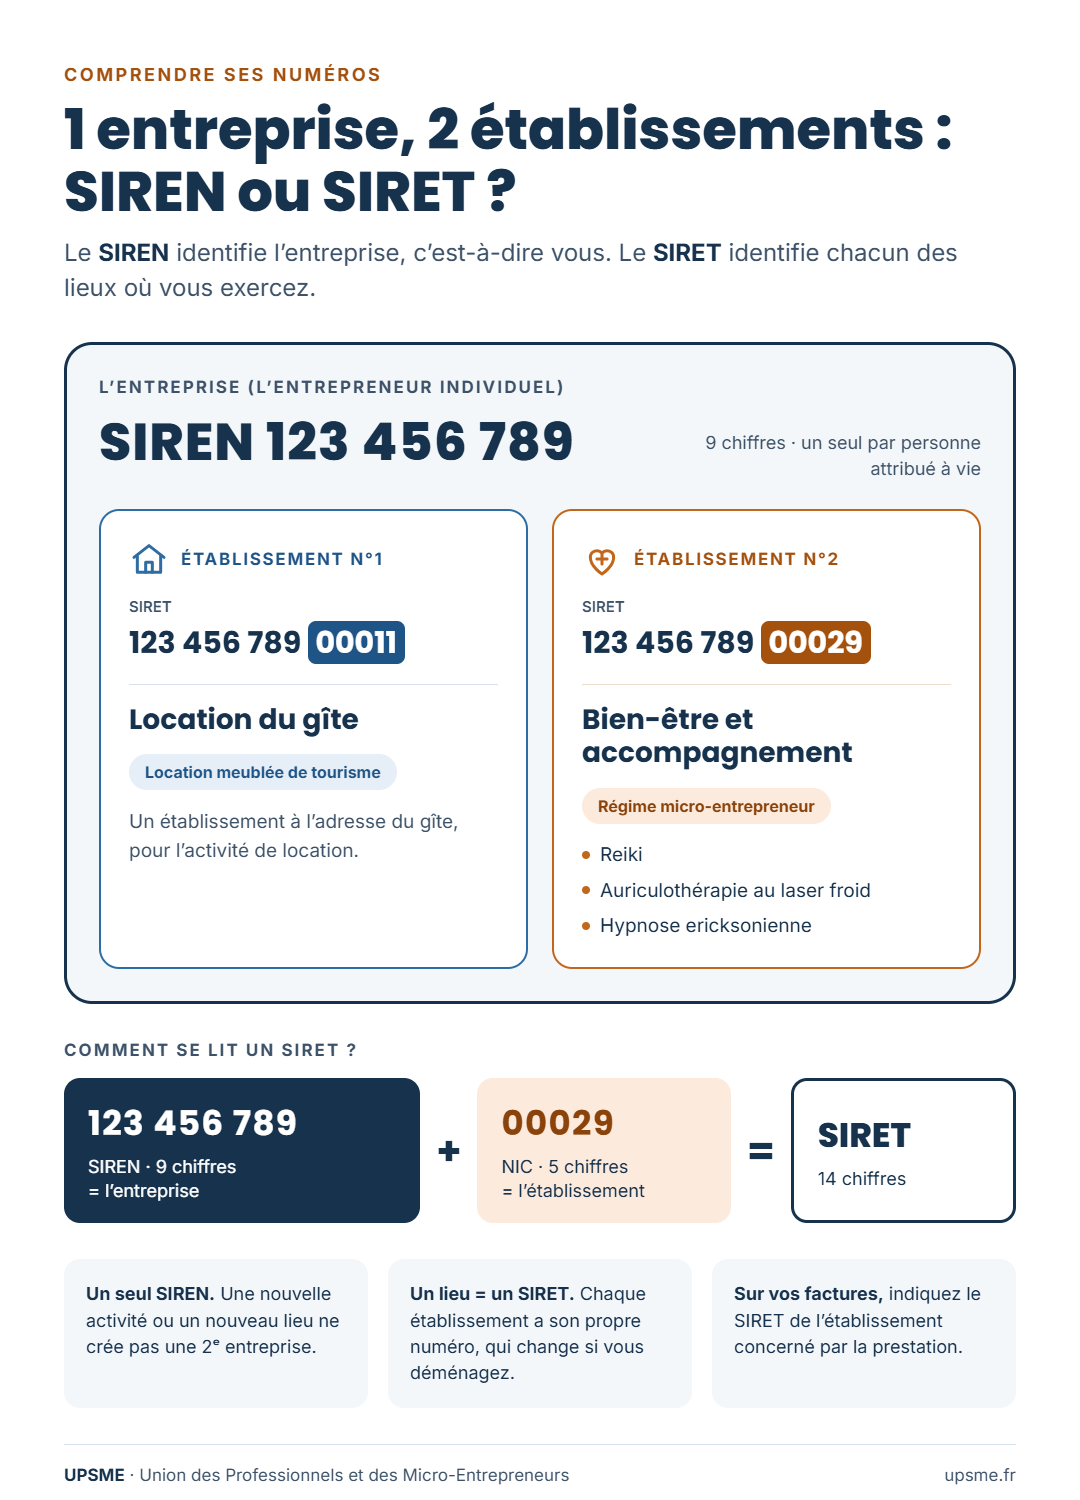
Un exemple concret. Une même personne loue un gîte et pratique, sous le régime micro-entrepreneur, le reiki, l’auriculothérapie au laser froid et l’hypnose ericksonienne, dans un autre lieu. Elle a :
- une seule entreprise, avec un seul SIREN ;
- deux établissements, avec deux SIRET : l’un pour le gîte, l’autre pour ses séances.
C’est ce numéro SIRET que vous allez notamment retrouver dans votre espace personnel URSSAF, car c’est sous ce numéro SIRET que vous allez exercer pare exemple sous le régime de la micro-entreprise (régime à la fois social et fiscal).
C’est également ce numéro SIRET que vous allez déclarer pour payer la CFE et remplir et compléter votre déclaration d’impôts annuelle.
Pourquoi les mots comptent ?
L’INPI, l’Insee et les impôts n’emploient jamais un mot pour l’autre. Quand un formulaire parle d’« établissement principal », d’« établissement secondaire » ou de « fermeture d’établissement », il ne parle pas de votre entreprise, mais d’un lieu.
Confondre les deux mène à des erreurs : déclarer la cessation de l’entreprise au lieu de fermer un établissement, ou croire qu’il faut créer une deuxième micro-entreprise pour une nouvelle activité. Et c’est sur ce terrain miné qu’arrive la CFE ou la Contribution Foncière des Entreprises.
LA CFE suit votre établissement principal
La cotisation foncière des entreprises (CFE) est un impôt local. La plupart des micro-entrepreneurs paient ce qu’on appelle la cotisation minimum, fixée par la commune ( bien souvent quand vous déclarez la localisation de votre établissement à votre domicile pour y exercer ou pour vous rendre au domicile de vos clients)
La règle est simple : cette cotisation minimum n’est due qu’une seule fois, au lieu de votre établissement principal, même si vous avez plusieurs établissements (un local professionnel par exemple), dans une ou plusieurs communes. Plusieurs établissements, oui ; plusieurs cotisations minimum, non.
Une seule réserve : si un établissement secondaire dispose d’un vrai local professionnel (un local loué, un cabinet), ce local peut être imposé sur sa propre valeur. Ce n’est alors plus la cotisation minimum, mais l’imposition normale de ce local.
Vous recevez deux avis de CFE minimum ?
C’est une situation que nos adhérents rencontrent, et qu’ils ont parfois du mal à faire corriger. Le texte est pourtant clair :
La doctrine fiscale (BOI-IF-CFE-20-20-40-10), qui commente l’article 1647 D du Code général des impôts, prévoit que lorsqu’un contribuable exerce dans plusieurs communes, ou dans une seule commune avec plusieurs établissements distincts, la cotisation minimum de CFE est établie au lieu de son principal établissement.
Concrètement : contactez votre service des impôts des entreprises depuis la messagerie de votre espace professionnel sur impots.gouv.fr, indiquez quel est votre établissement principal, et citez cette référence.
Les dates à retenir
L’avis de CFE est mis en ligne en novembre, uniquement dans votre espace professionnel sur impots.gouv.fr. Vous avez jusqu’au 30 novembre pour opter pour le prélèvement à l’échéance, et jusqu’au 15 décembre 2026 pour payer (calendrier des échéances 2026).
Le bon réflexe : dès que l’avis arrive, vérifiez combien d’avis vous avez reçus et à quelle adresse ils correspondent. Un seul établissement principal, une seule cotisation minimum.
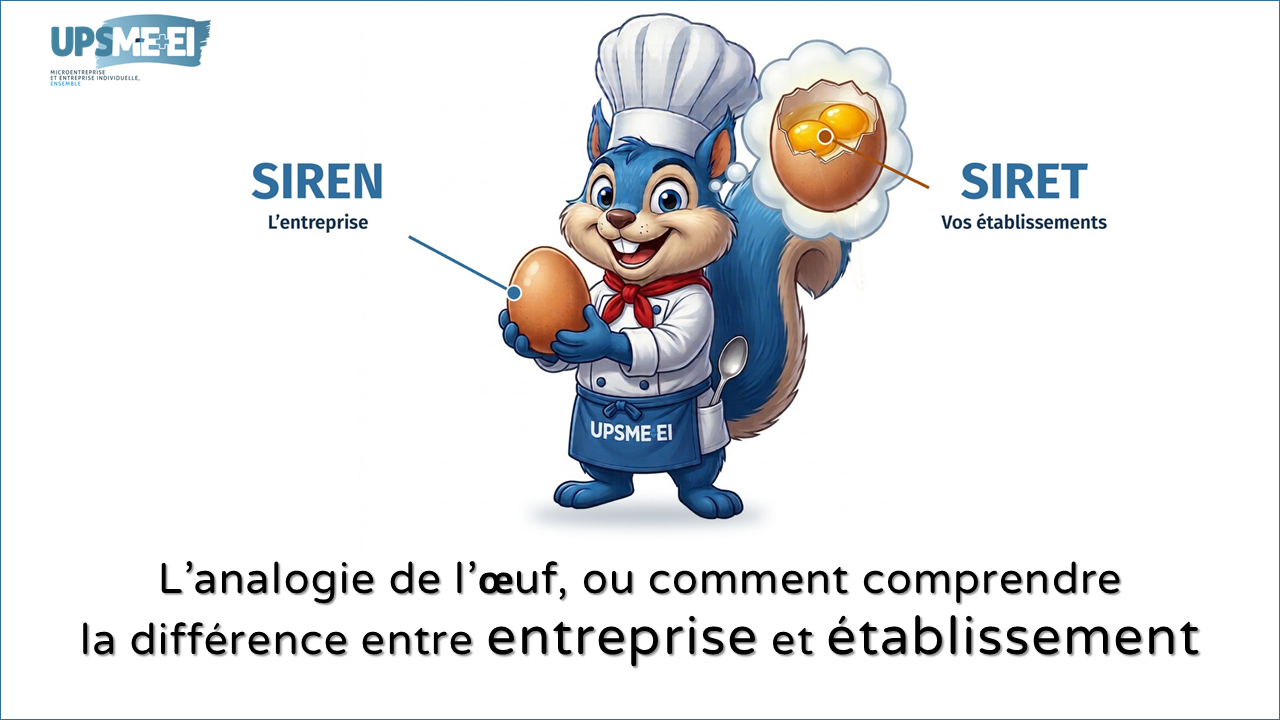
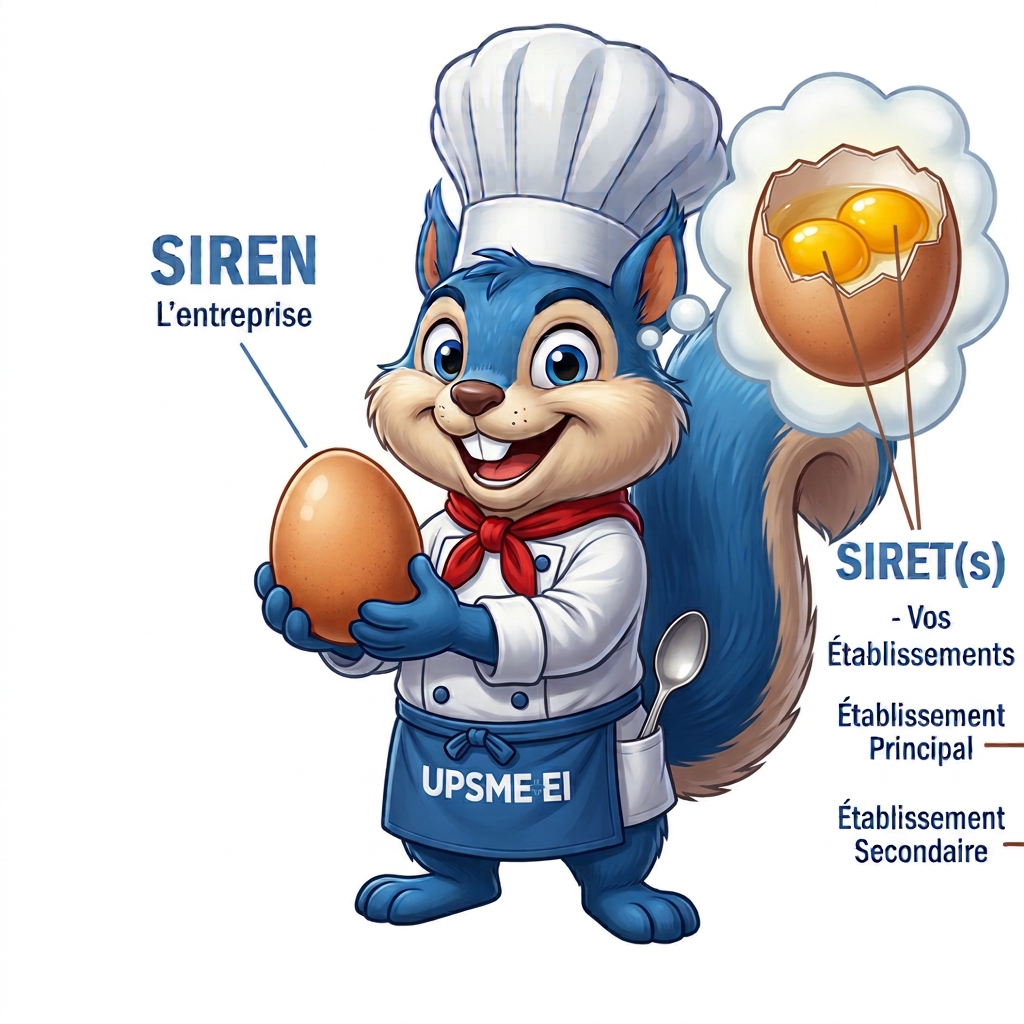
Retenez une image simple : votre entreprise, c’est l’œuf entier. Elle a un seul SIREN, pour toute votre vie professionnelle. Vos établissements, ce sont les jaunes : chacun a son propre SIRET, qui change si vous changez de lieu.
Mettre le bon mot sur la bonne réalité, c’est déjà mieux comprendre les courriers de l’INPI, de l’Insee ou des impôts. Et c’est aussi éviter de payer deux fois une cotisation minimum de CFE qui n’est due qu’une seule fois.
Un doute sur vos établissements ou sur votre avis de CFE ? L’UPSME est là pour vous accompagner.