

Prélèvement à la source des cotisations sociales
Ce qui change pour les micro-entrepreneurs des plateformes de mise en relation
Vous travaillez avec une plateforme numérique de mise en relation — bien-être livraison, VTC, services à la personne, petits boulots, formation ? Un nouveau dispositif change la façon dont vos cotisations sociales sont calculées et payées. L’UPSME fait le point pour vous aider à savoir si vous êtes concerné, et ce qu’il faut vérifier dès maintenant.
Certaines plateformes numériques prélèvent désormais directement vos cotisations sociales sur les revenus qu’elles vous versent, et les reversent elles-mêmes à l’Urssaf. Vous n’avez plus à déclarer ce chiffre d’affaires ni à régler les cotisations correspondantes : c’est fait automatiquement, à chaque paiement.
Ce qui ne change pas : les taux de cotisations restent strictement identiques à ceux applicables à l’ensemble des micro-entrepreneurs. Ce dispositif ne modifie ni votre charge, ni vos droits sociaux — il change uniquement qui (vous ou la plateforme numérique de mise en relation comme par exemple wecasa) effectue la déclaration et le paiement à votre place.
Un déploiement en trois temps entre 2026 et 2027 ...
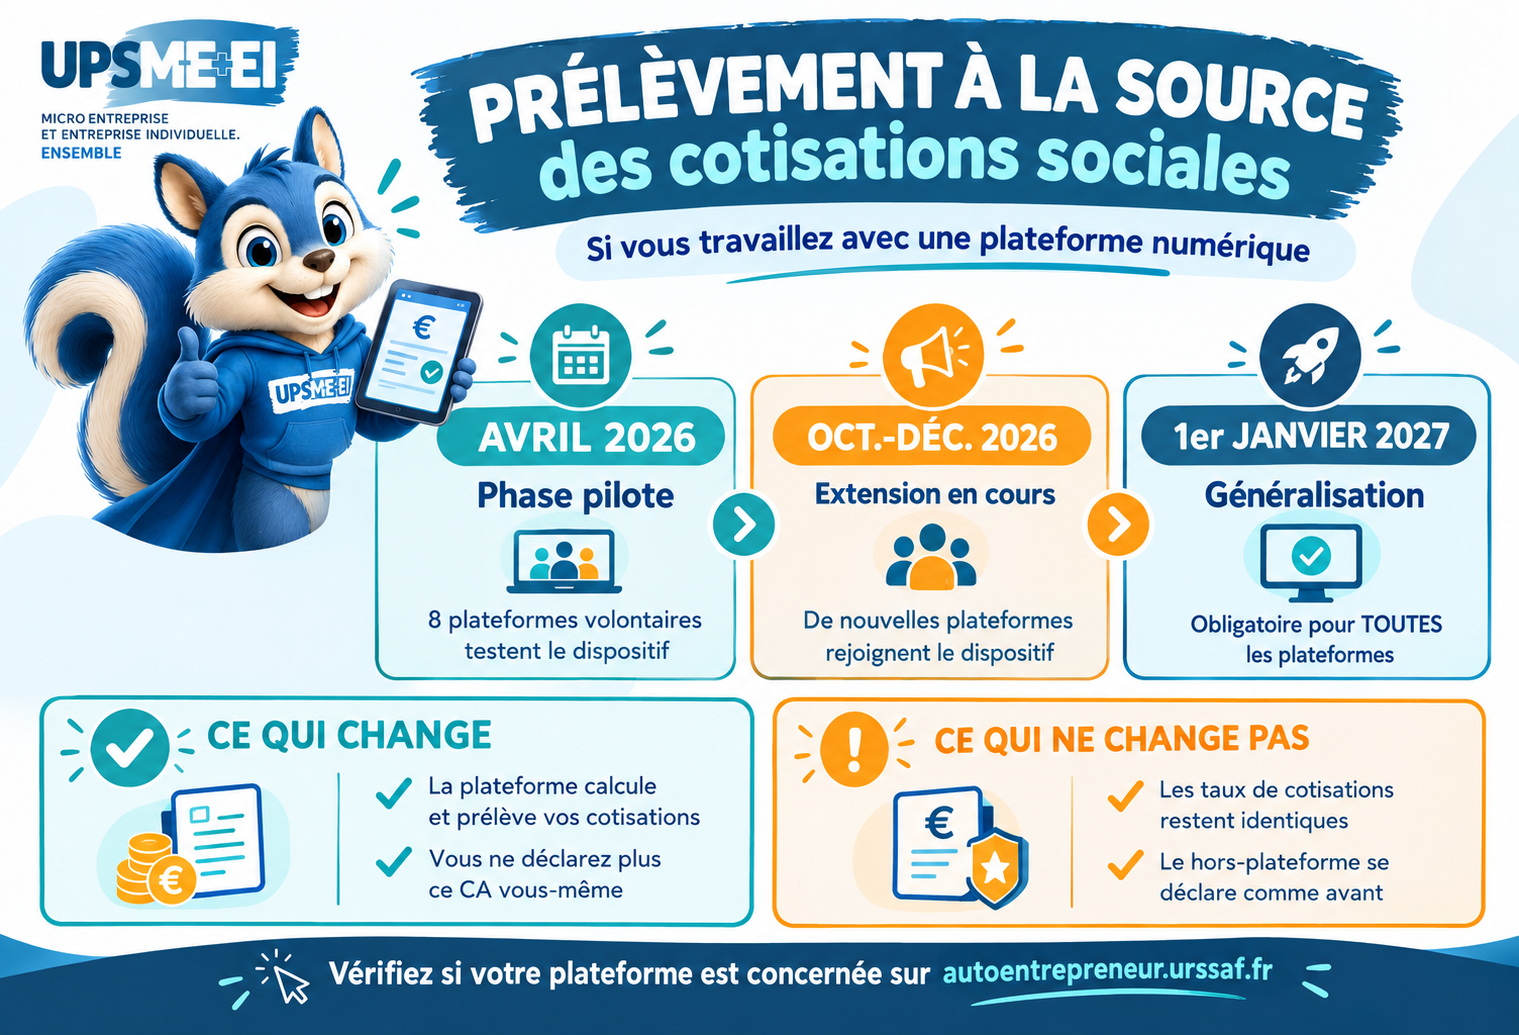
Ce n’est pas un basculement brutal : le dispositif, porté par la loi de financement de la Sécurité sociale pour 2024, se met en place progressivement.
- 1er avril 2026 — Une première phase pilote démarre avec 8 plateformes volontaires, qui testent le dispositif en conditions réelles.
- Dernier trimestre 2026 — De nouvelles plateformes volontaires rejoignent le dispositif de manière anticipée, parmi lesquelles Extracadabra, Les Sherpas, Mon Spécialiste Auto, Student Pop, Truckrs, Uber Eats et Wecasa.
- 1er janvier 2027 — Le prélèvement à la source devient obligatoire pour toutes les plateformes numériques, sans exception.
La liste précise et à jour des plateformes engagées est publiée par l’Urssaf sur autoentrepreneur.urssaf.fr.
Suis-je concerné(e) dès maintenant ?
Tout dépend de la ou des plateformes avec lesquelles vous travaillez :
- Votre plateforme a rejoint le dispositif. Vos cotisations sont automatiquement prélevées sur les sommes qu’elle vous verse. Vous n’avez plus à déclarer ce chiffre d’affaires-là auprès de l’Urssaf ni à en régler les cotisations : c’est déjà fait. L’Urssaf vous informe, en lien avec la plateforme, de la date exacte à laquelle le prélèvement démarre pour vous. Vous retrouvez cette information sur le tableau de bord de votre espace personnel de l’URSSAF.
- Votre plateforme n’a pas encore basculé. Rien ne change pour l’instant : vous continuez à déclarer vous-même votre chiffre d’affaires et à régler vos cotisations comme aujourd’hui, jusqu’à la généralisation du 1er janvier 2027.
- Vous exercez aussi une activité hors plateforme (clientèle en direct, vente en propre). Cette partie de votre activité continue, dans tous les cas, à être déclarée et cotisée par vos soins auprès de l’Urssaf. Le prélèvement à la source ne concerne que les revenus perçus via une plateforme numérique de mise en relation engagée dans le dispositif.
Le point comptable : Bien facturer vos revenus de plateformes de mise en relation
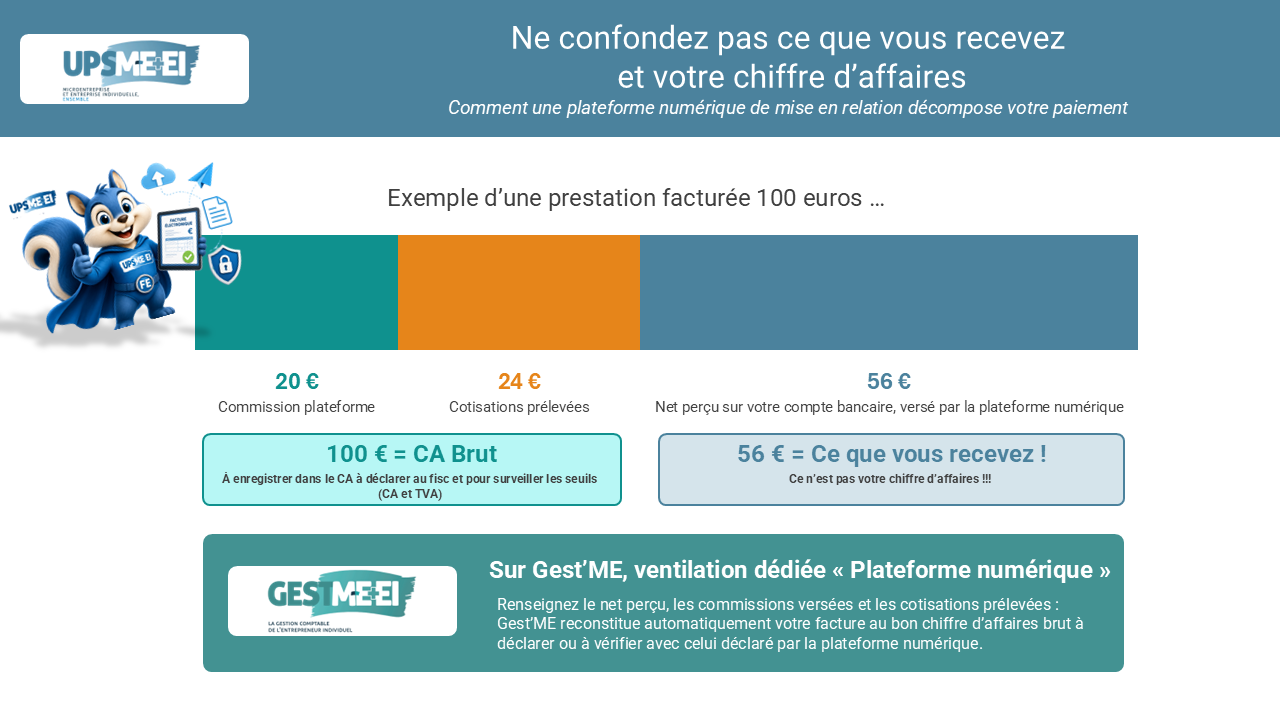
Le prélèvement à la source pose une difficulté pratique que peu de communications mentionnent : la plateforme ne vous verse pas votre chiffre d’affaires en intégralité. Elle en déduit deux éléments distincts avant de vous payer : sa commission de mise en relation, et vos cotisations sociales. Or c’est bien le chiffre d’affaires brut — avant ces deux déductions — qui doit figurer dans votre comptabilité et servir de base à vos obligations déclaratives :
- L’URSSAF avec l’onglet relatif aux plateformes numériques dans lequel vous devez retrouvé le chiffre d’affaires soumis à cotisations sociales,
- La DGFIP, une fois par an, qui vous informe du montant transmis par les plateformes numériques et qui apparait déjà dans votre déclaration. Vous pouvez au choix valider, ou modifier, ce montant. De votre côté, vous déclarez le montant hors plateformes numériques.
Exemple concret : vous facturez 100 € de prestation. La plateforme retient 20 € de commission et 24 € de cotisations sociales. Vous ne recevez que 56 € sur votre compte — mais c’est bien 100 € de chiffre d’affaires que vous devez enregistrer, avec le détail de ces deux prélèvements. Confondre le montant reçu (56 €) avec votre chiffre d’affaires réel (100 €) fausserait votre comptabilité et votre suivi de seuils.
Pour éviter cette confusion, Gest’ME intègre une ventilation dédiée « Plateforme numérique » : vous renseignez le montant net perçu, la commission retenue par la plateforme et les cotisations prélevées à la source, et l’outil reconstitue automatiquement la facture au chiffre d’affaires brut correspondant, avec le détail des deux prélèvements — sans calcul manuel de votre côté.
Ce qu'il faut vérifier et faire
- Identifiez si votre/vos plateforme(s) figurent sur la liste des plateformes engagées, sur autoentrepreneur.urssaf.fr. Vous disposez d’un onglet spécifique sur le tableau de bord de votre espace personnel URSSAF.
- Si oui, contrôlez sur votre espace Urssaf que le chiffre d’affaires prélevé à la source correspond bien à ce que vous avez perçu — et ne le redéclarez pas une seconde fois.
- Si vous cumulez plusieurs plateformes ou une activité hors plateforme, distinguez bien, à chaque déclaration, ce qui a déjà été prélevé à la source de ce qui reste à votre charge.
- Restez attentif aux communications de l’Urssaf, qui vous précisera individuellement la date de bascule propre à votre plateforme.
Pourquoi ce changement ?
L’objectif affiché par l’Urssaf est double : simplifier vos démarches administratives (plus d’oubli de déclaration possible sur les revenus concernés) et mieux sécuriser vos droits sociaux, en garantissant que les cotisations correspondant à ces revenus sont bien versées — un enjeu réel pour l’ouverture de vos droits (indemnités journalières, validation de trimestres de retraite).
Et surtout, ne nous voilons pas la face, continuez à renforcer le contrôle du chiffre d’affaires réellement réalisé par les micro-entrepreneurs et la perception des cotisations sociales correspondantes.
Une question sur votre situation personnelle ? L’équipe UPSME reste à votre disposition pour vous accompagner dans la lecture de vos relevés de cotisations.