
Votre avis de CFE ne viendra pas frapper à votre porte
Absence de courrier, décryptage, test, vais-je payer de la CFE cette année, etc., l4UPSME vous explique tout en quelques lignes.
Chaque fin d’année, la même question revient chez les micro-entrepreneurs : « Est-ce que je vais devoir payer la CFE ? » Plutôt qu’un long article de plus, l’UPSME vous propose d’y répondre en quatre questions. Mais avant, trois choses à comprendre.
Le vrai piège : l'absence de courrier
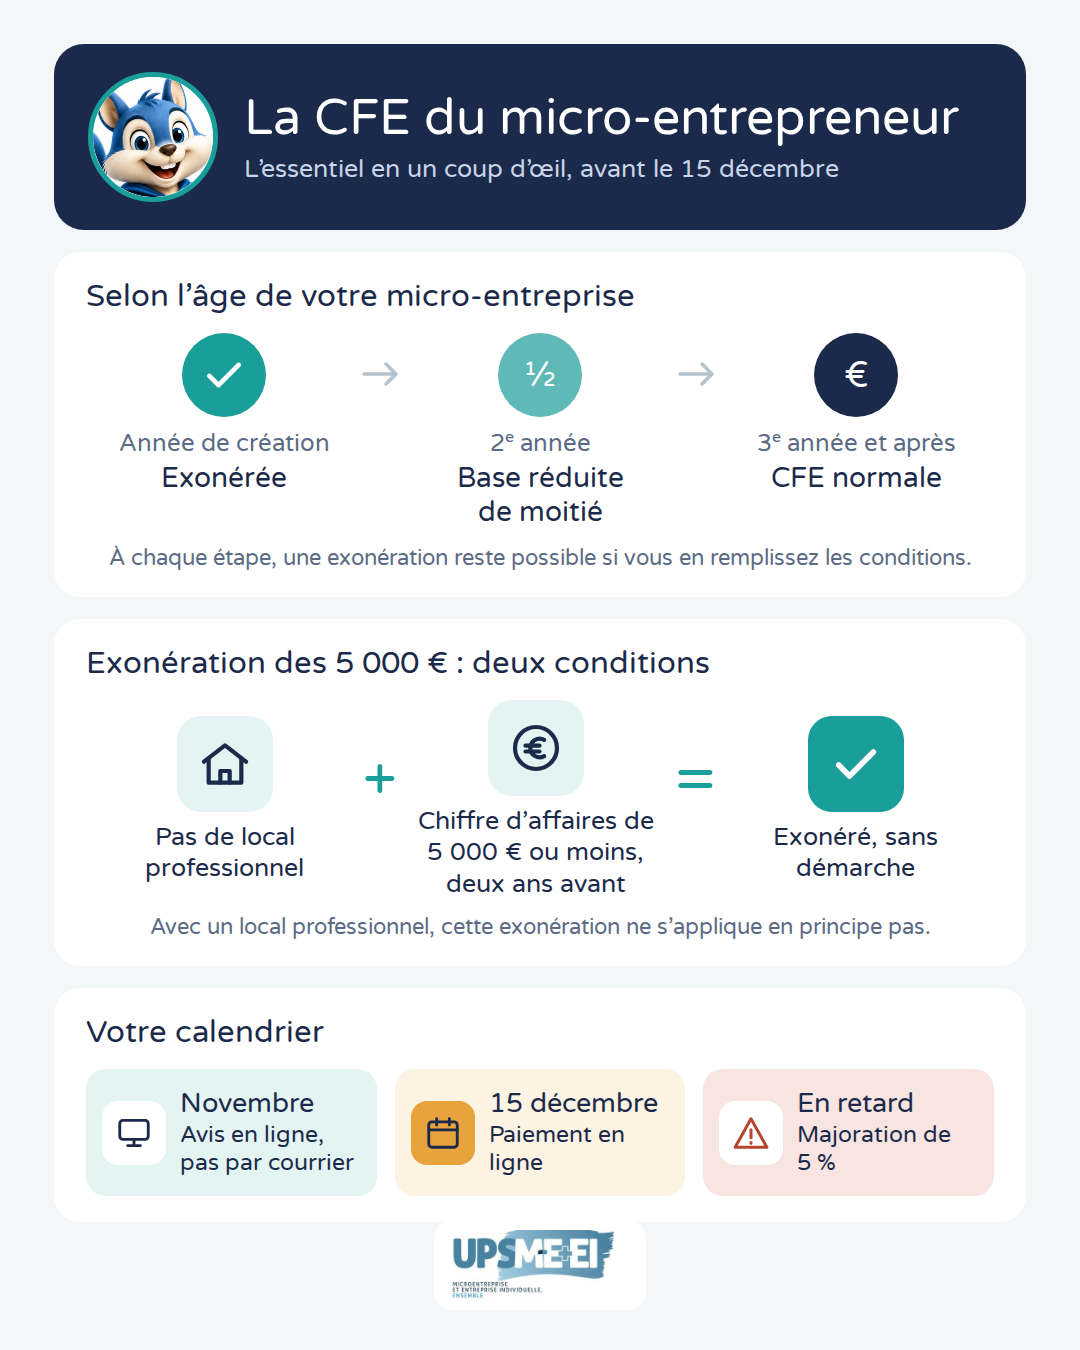
Votre avis de CFE est mis en ligne en début novembre dans votre espace professionnel sur impots.gouv.fr. Il ne vous est pas envoyé par la poste. Beaucoup de micro-entrepreneurs ne l’ouvrent jamais, ou n’ont même pas créé cet espace, et découvrent en janvier une majoration de 5 %. Le paiement doit se faire en ligne, avant le 15 décembre 2026.
Une taxe qui regarde dans le rétroviseur
La cotisation foncière des entreprises (CFE) est un impôt local, dû par presque toutes les entreprises, y compris les micro-entrepreneurs qui travaillent depuis leur salon. Elle ne dépend pas de ce que vous gagnez cette année : pour la CFE 2026, c’est votre chiffre d’affaires de 2024 qui sert de référence.
C’est ce décalage qui surprend le plus souvent : une année difficile aujourd’hui ne fait pas baisser la CFE de cette année.
Trois étapes dans la vie d'une micro-entreprise
L’année de création, vous ne payez rien : l’exonération est automatique.
L’année suivante, la CFE peut être due, mais elle est calculée sur une base réduite de moitié.
À partir de la troisième année d’activité, c’est la CFE normale qui s’applique.
À chacune de ces étapes, une exonération reste possible si vous en remplissez les conditions.
L'exonération des 5000 € : deux conditions mais pas une
On lit souvent qu’un micro-entrepreneur réalisant 5 000 € de chiffre d’affaires ou moins est exonéré. C’est vrai, mais à une condition qu’on oublie souvent : être imposé sur la cotisation minimum, ce qui est le cas lorsque vous ne disposez pas de local professionnel.
Si vous louez un bureau, un atelier ou une boutique, votre CFE est en principe calculée sur la valeur de ce local, et cette exonération ne s’applique pas. Les deux conditions vont ensemble.
Vais-je payer la CFE en 2026 ? Faites le test !
Année de création, nature de l’activité, local professionnel, chiffre d’affaires : notre outil vous guide en quatre questions et vous dit où vous en êtes, avec ce que vous avez à faire concrètement.
Cet outil ultra simple est réservé à nos adhérents qui le retrouvent sur le tableau de bord de leur espace personnel. Pas encore adhérent ? Rejoignez l’UPSME pour accéder ainsi à l’ensemble des services accordés à nos adhérents, et notamment cet outil sur la CFE :
Les exonérations de CFE : de droit ou à demander ?
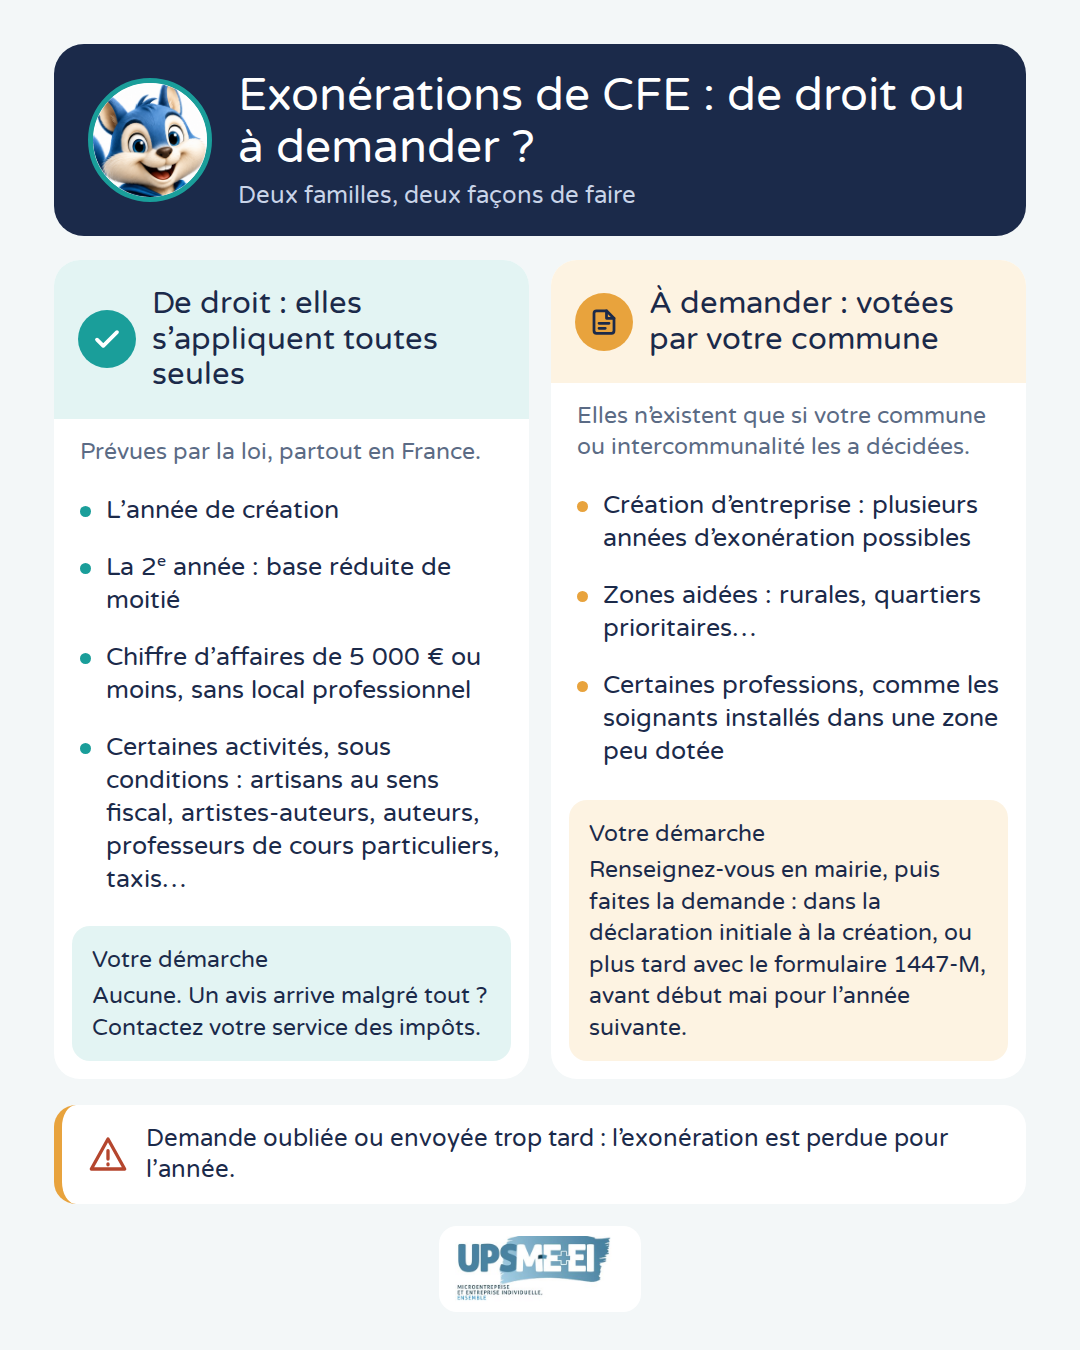
Les exonérations de droit sont prévues par la loi et s’appliquent partout en France. C’est le cas de l’année de création, de la réduction de moitié la deuxième année, et de l’exonération des 5 000 € pour les micros sans local professionnel. C’est aussi le cas de certaines activités, exonérées par nature, mais chacune sous des conditions précises.
Artisan pour l’URSSAF ne veut pas dire artisan pour la CFE. Sur vos documents d’affiliation, l’URSSAF indique un groupe de gestion intitulé « Artisan ». Cette mention est purement administrative : elle sert à classer votre dossier, elle ne dit rien de votre situation au regard de la CFE. Beaucoup de micro-entrepreneurs (et notamment dans le bien-être …) s’y fient et se croient exonérés à tort.
Pour la CFE, l’artisan exonéré est celui dont l’activité remplit plusieurs conditions à la fois. Il travaille seul, ou avec le seul concours d’une main-d’œuvre familiale ou d’apprentis sous contrat. Son travail manuel est prépondérant : l’exonération reste possible pour un artisan qui s’aide de quelques machines pour préparer la matière première ou finir son produit, mais pas si l’essentiel de son revenu vient de son matériel. Enfin, il ne spécule pas sur la matière première, autrement dit il ne revend pas de marchandises achetées. Un plombier, une couturière ou un ébéniste peuvent remplir ces conditions ; un artisan qui revend des produits ou fait tourner de grosses machines, non.
Les autres activités exonérées sont, elles aussi, définies strictement :
- Artistes plasticiens : peintres, sculpteurs, graveurs et dessinateurs considérés comme artistes-auteurs d’œuvres graphiques et plastiques et ne vendant que le produit de leur art. Celui qui vend aussi des reproductions ou des objets dérivés en série sort du cadre.
- Photographes auteurs, pour leurs prises de vue et la cession de leurs droits, et non pour la vente de tirages ou d’objets.
- Auteurs : auteurs d’œuvres littéraires et dramatiques, musicales et chorégraphiques, ainsi que d’œuvres radiophoniques.
- Professeurs : professeurs de lettres, sciences et arts d’agrément, instituteurs primaires, qui donnent des cours particuliers à titre individuel. Le coaching, le conseil ou la formation professionnelle n’en relèvent en principe pas.
- Artistes lyriques et dramatiques.
- Sportifs, pour la seule pratique de leur sport, et non pour l’encadrement ou l’enseignement.
- Chauffeurs de taxi ou d’ambulance qui conduisent eux-mêmes leur véhicule, dans la limite de deux.
Si vous remplissez ces conditions et qu’un avis de CFE vous parvient malgré tout, ne payez pas sans réagir : écrivez à votre service des impôts des entreprises en précisant l’exonération dont vous relevez.