
Sous-louer son local pro en micro-entreprise
Les règles
Vous louez un local professionnel trop grand pour vous, et un confrère ou un autre indépendant cherche justement un bureau ? Sous-louer une partie de vos locaux peut alléger vos charges. Mais une fois les premiers loyers encaissés, une question revient systématiquement : ces sommes font-elles partie du chiffre d’affaires de votre micro-entreprise, ou s’agit-il de revenus privés ? La réponse dépend de ce que vous mettez à disposition de votre sous-locataire.
Une question que l'on nous pose souvent ...
« Je sous-loue une pièce de mon local. Est-ce que je dois déclarer les loyers à l’URSSAF ? » La question arrive régulièrement au service adhérents de l’UPSME. Elle est légitime, car l’enjeu financier est réel.
Si les loyers sont des recettes de la micro-entreprise, ils supportent les cotisations sociales. S’il s’agit de revenus du patrimoine, ils sont soumis à l’impôt sur le revenu et aux prélèvements sociaux, mais pas aux cotisations URSSAF. Se tromper de case, c’est s’exposer à un redressement d’un côté ou à l’autre.
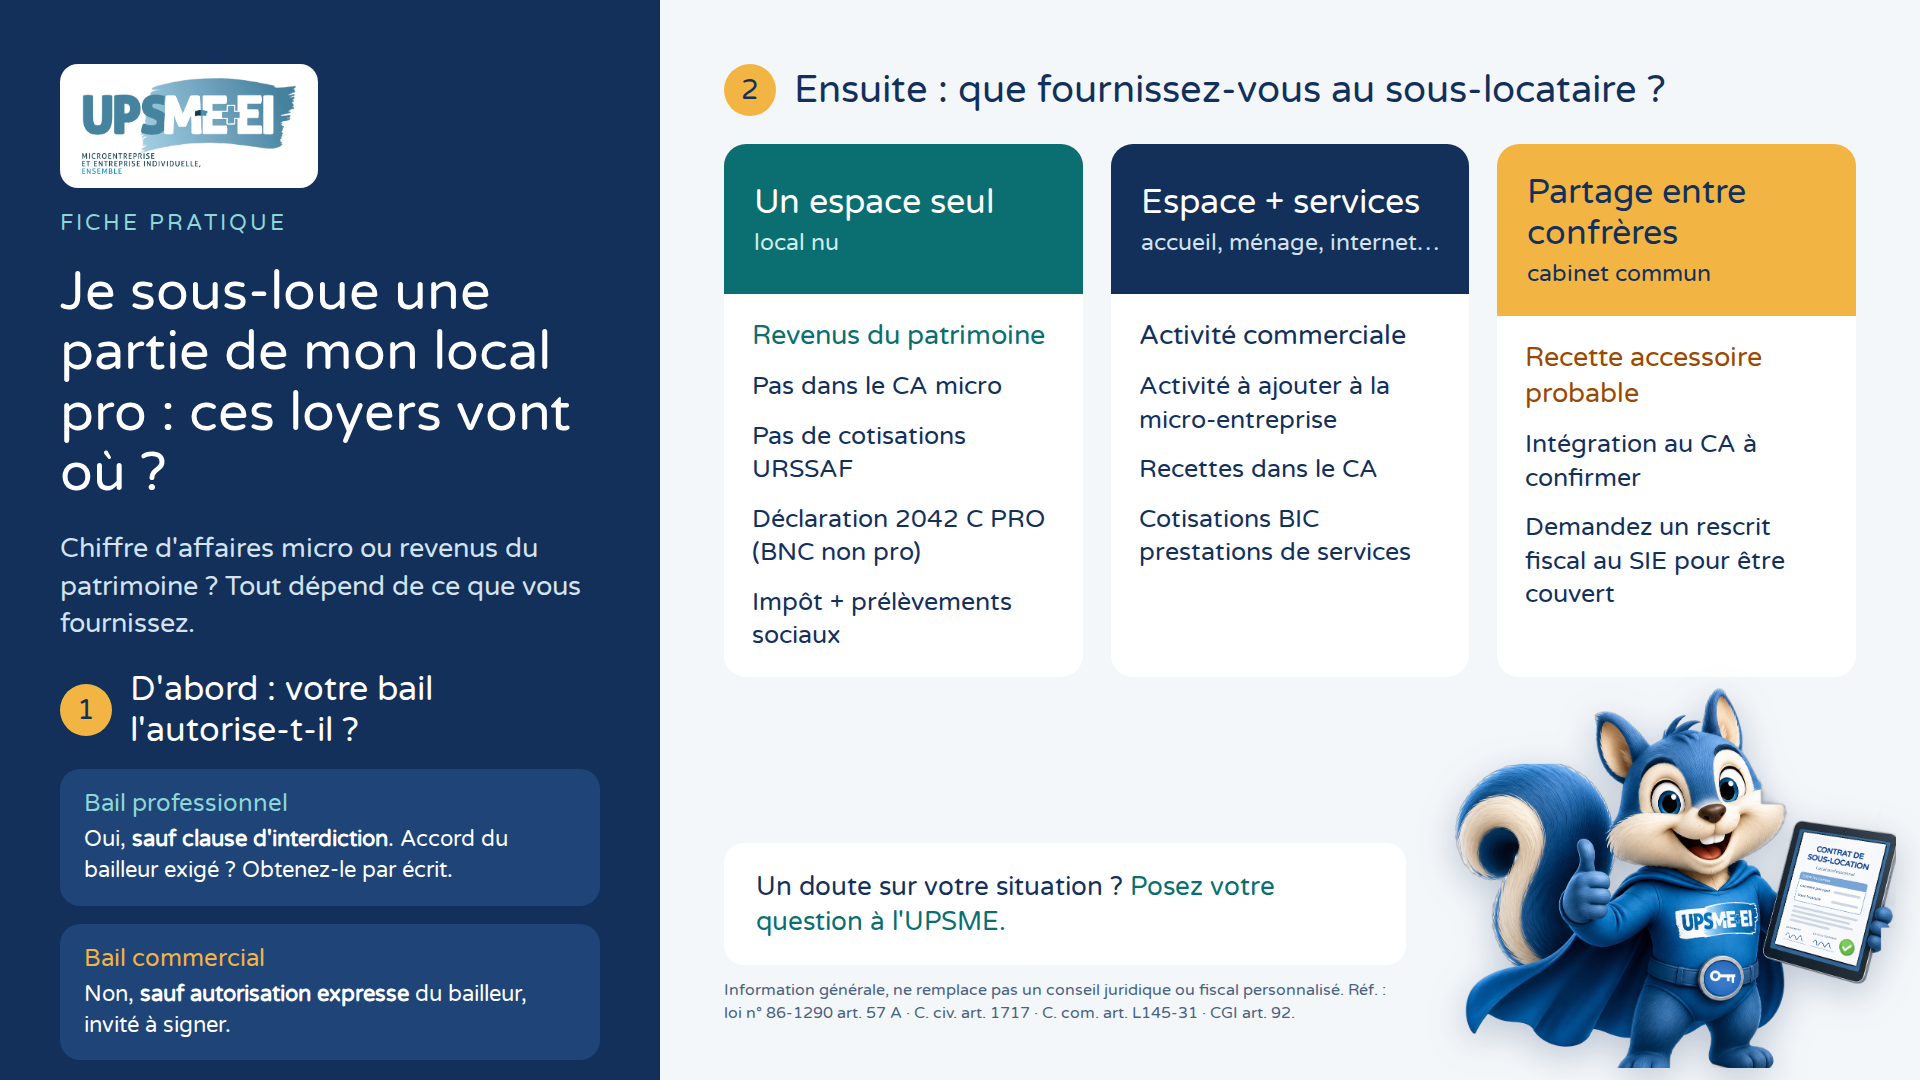
Pour s’y retrouver, il faut répondre à deux questions, dans l’ordre : votre bail vous autorise-t-il à sous-louer ? Et que fournissez-vous exactement à votre sous-locataire ?
Avant tout : relisez votre contrat de bail professionnel !!!
La sous-location n’est pas un droit absolu. Tout dépend du type de bail que vous avez signé.
Avec un bail professionnel, le cas le plus fréquent pour les professions libérales, la loi ne prévoit rien de spécifique (article 57 A de la loi du 23 décembre 1986). C’est donc le droit commun du louage qui s’applique : vous pouvez sous-louer, sauf si votre contrat l’interdit (article 1717 du Code civil). Si le bail exige l’accord du bailleur, obtenez-le par écrit avant de signer quoi que ce soit.
Avec un bail commercial, la règle est inversée. La sous-location est interdite, sauf autorisation expresse du bailleur, qui doit en outre être invité à conclure l’acte (article L145-31 du Code de commerce).
Dans les deux cas, vérifiez aussi que l’activité de votre sous-locataire est compatible avec la destination des lieux prévue au bail et, en copropriété, avec le règlement de l’immeuble. Gardez enfin en tête que votre sous-locataire n’a pas plus de droits que vous : si votre bail prend fin, sa sous-location aussi.
Une sous-location réalisée en violation du bail peut justifier la résiliation de votre propre contrat. Ce n’est pas une formalité à prendre à la légère.
Vous louez un simple espace : des revenus du patrimoine
C’est la situation la plus courante : une pièce ou un bureau, sans prestation particulière. Dans ce cas, les loyers perçus ne font pas partie du chiffre d’affaires de votre micro-entreprise.
Ce ne sont pas pour autant des revenus fonciers, puisque vous n’êtes pas propriétaire du local. Fiscalement, les profits tirés d’une sous-location relèvent des bénéfices non commerciaux (article 92 du Code général des impôts), dans leur volet non professionnel.
Concrètement :
- vous n’ajoutez aucune activité à votre micro-entreprise : la location de locaux nus relève de la gestion de patrimoine, exclue du régime micro-entrepreneur ;
- vous ne déclarez rien à l’URSSAF et ne payez pas de cotisations sur ces sommes ;
- vous déclarez les loyers sur votre déclaration de revenus, formulaire 2042 C PRO, rubrique des BNC non professionnels (régime micro-BNC, abattement forfaitaire de 34 %) ;
- ils supportent l’impôt sur le revenu et les prélèvements sociaux sur les revenus du patrimoine (CSG, CRDS et prélèvement de solidarité, soit 17,2%).
Côté TVA, rien à signaler : la location nue de locaux professionnels est exonérée, et vous êtes de toute façon en franchise en base.
Vous fournissez aussi des services : une activité à part entière.
Tout change si vous proposez davantage qu’un espace : accueil des clients, ménage, accès internet, imprimante, salle de réunion réservable, fonctionnement de type coworking. Vous ne gérez plus un bien, vous vendez une prestation de services.
Cette prestation est de nature commerciale. Elle relève des bénéfices industriels et commerciaux (BIC) et peut être exercée dans le cadre de votre micro-entreprise, à condition de la déclarer comme activité secondaire. Les sommes encaissées entrent alors dans votre chiffre d’affaires et supportent les cotisations sociales, au taux des prestations de services commerciales (21,20% en 2026). Les démarches sont détaillées plus bas.
Deux situations méritent une attention particulière :
- la domiciliation d’entreprises, qui consiste à fournir une adresse de siège à d’autres entreprises, est une activité réglementée soumise à un agrément préfectoral. Elle ne peut pas être exercée « en passant » ;
- la location d’un bureau simplement meublé, sans aucun service, est une zone grise. Elle relève des BIC sur le plan fiscal, mais se rapproche de la gestion de patrimoine. Dans ce cas, faites valider votre situation avant de choisir un traitement.
Vous partagez votre cabinet avec un confrère ... PRUDENCE !!!
Dernier cas de figure : le professionnel libéral qui partage son cabinet avec un confrère de la même profession, par exemple un remplaçant ou un praticien présent deux jours par semaine.
La pratique fiscale en BNC tend à considérer ces sommes comme des recettes accessoires (ventes annexes) de l’activité professionnelle, puisque le local est affecté à l’exercice du métier. Elles seraient alors à intégrer au chiffre d’affaires de la micro-entreprise, et soumises à cotisations.
La position de l’administration n’est cependant pas fixée avec certitude pour un micro-entrepreneur. Dans cette situation, l’UPSME recommande de demander un rescrit fiscal au service des impôts des entreprises (SIE). La réponse écrite de l’administration lui est opposable et vous protège en cas de contrôle.
Le modèle de cette demande de rescrit est à votre disposition en cliquant sur le bouton ci-contre.
Démarches à réaliser pour une activité commerciale
Si votre sous-location s’accompagne de services, voici comment l’intégrer à votre micro-entreprise en tant qu’activité secondaire.
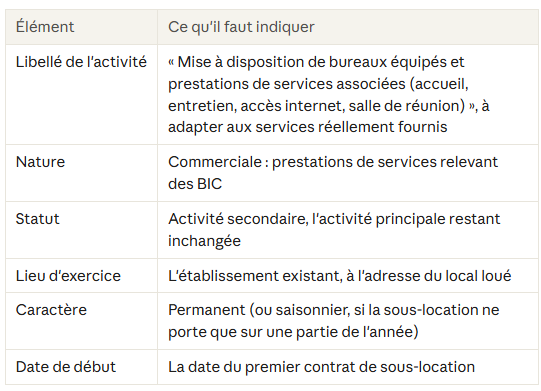
Soignez le libellé : c’est à partir de lui que l’INSEE classe votre activité. Évitez les termes « location » seul, qui renvoie à la gestion de patrimoine, et « domiciliation », qui désigne une activité réglementée.
Le code APE de votre entreprise ne change pas : il reflète votre activité principale. Il ne serait revu que si l’activité secondaire devenait majoritaire. Selon le libellé retenu, l’INSEE rattache généralement ce type d’activité à la location de bureaux (68.20B) ou aux services administratifs combinés de bureau (82.11Z).
Si votre activité principale est libérale, votre entreprise devient une entreprise à activité mixte (libérale et commerciale). Elle sera aussi rattachée à la chambre de commerce et d’industrie (via le Greffe du Tribunal de commerce pour cette activité.
Après l’ajout de l’activité …
- Déclarez votre chiffre d’affaires séparément à l’URSSAF : les loyers et services facturés vont sur la ligne « prestations de services BIC », distincte de celle de votre activité principale.
- Cotisations sociales : 21,2 % du chiffre d’affaires pour les prestations de services commerciales en 2026, plus 1,7 % si vous avez opté pour le versement libératoire de l’impôt. S’y ajoutent la contribution à la formation professionnelle et, le cas échéant, la taxe pour frais de chambre consulaire.
- Plafond du régime : les prestations de services BIC et BNC partagent le même plafond, soit 83 600 € de chiffre d’affaires annuel depuis 2026. Les recettes de sous-location s’additionnent donc à celles de votre activité principale si elle est aussi une activité de services.
- Franchise de TVA : une sous-location avec services n’est pas exonérée de TVA. Ces recettes comptent pour le seuil de franchise en base applicable aux prestations de services, calculé sur l’ensemble de votre chiffre d’affaires.
- Contrat et factures : rédigez un contrat de sous-location qui décrit les services inclus, et émettez une facture pour chaque période, avec les mentions obligatoires.
- Assurance : informez votre assureur de responsabilité civile professionnelle de cette nouvelle activité et de la présence d’un tiers dans vos locaux.
En résumé et en conclusion ...
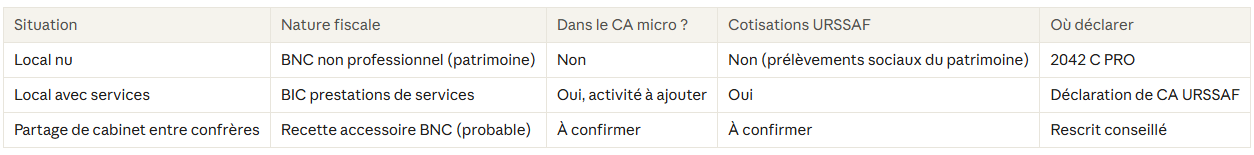
Sous-louer une partie de son local est une bonne idée pour partager les charges, à condition de s’y prendre dans le bon ordre : d’abord le bail, ensuite la nature de ce que vous fournissez, enfin les déclarations qui en découlent.
Votre situation ne rentre pas exactement dans l’un des trois cas ? Vous hésitez sur le libellé de votre activité ou sur la formalité à accomplir ? Contactez le service adhérents de l’UPSME : nous vous aidons à y voir clair avant de vous lancer.
Cet article est une information générale. Il ne remplace pas un conseil juridique ou fiscal adapté à votre situation personnelle.